
Jumlah pengguna kripto Indonesia terus mencetak rekor hingga lebih dari 23 juta akun. Namun, peringkat Indonesia di peta adopsi global justru anjlok. Industri dunia kini bergeser dari spekulasi ritel menuju utilitas institusional dan tokenisasi aset nyata (Real World Assets/RWA). Yuk, simak ulasan bagaimana kesenjangan industri kripto Indonesia dibanding negara tetangga, dan apa yang peluang yang bisa dimaksimalkan untuk mengatasi masalahnya di bawah ini!
BACA JUGA: 3 Negara ASEAN Gabung Garap Stablecoin Lintas Negara, Indonesia Gak Diajak?
Anomali Pertumbuhan Industri Kripto Indonesia
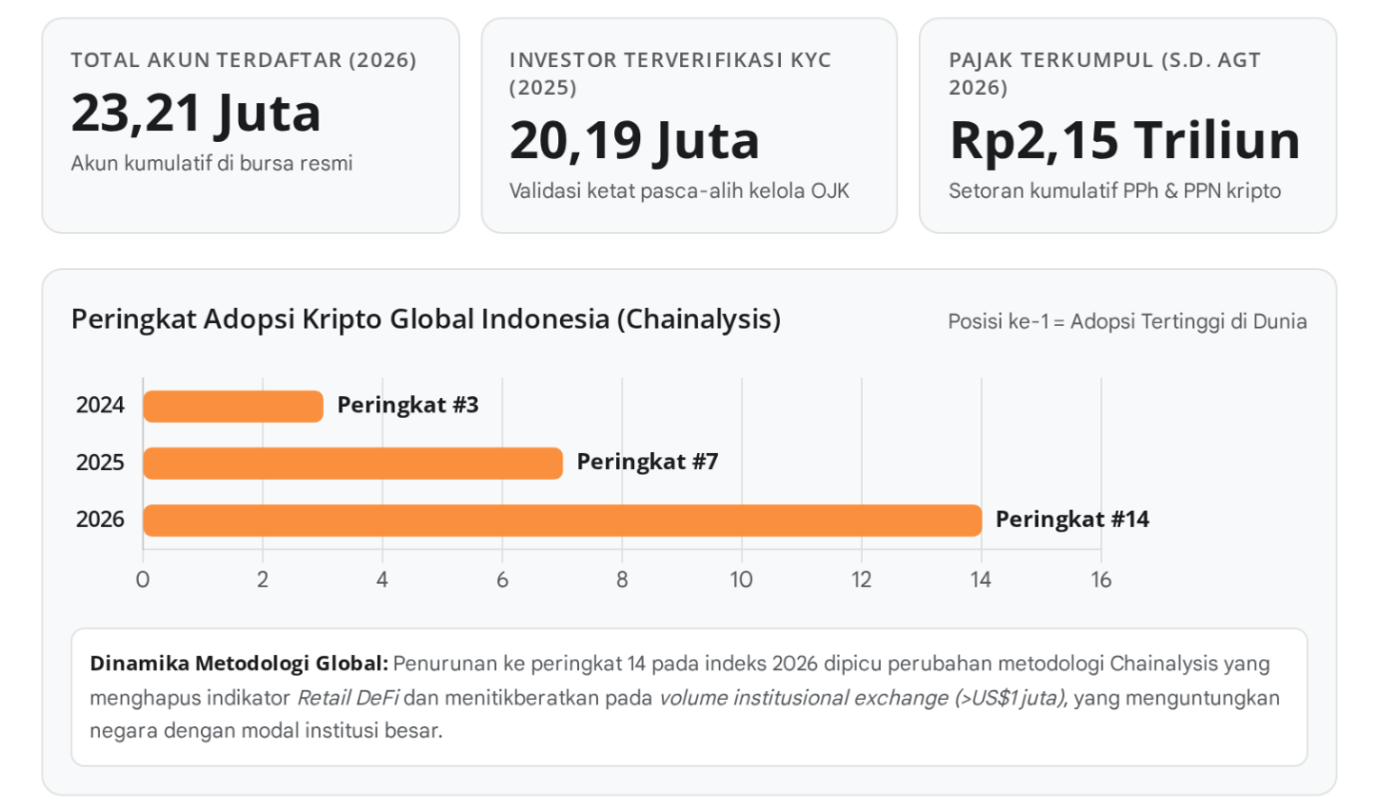
Indonesia sempat berada di peringkat ke-3 Chainalysis Global Crypto Adoption Index 2024, turun ke peringkat ke-7 pada 2025, lalu ke peringkat ke-14 pada 2026.
Penyebabnya bukan hilangnya minat masyarakat. Sejak edisi 2025, Chainalysis menghapus indikator transaksi DeFi ritel dan menggantinya dengan transaksi institusional di atas US$1 juta di bursa terpusat. Perubahan ini menguntungkan negara dengan infrastruktur institusional matang seperti Amerika Serikat dan Singapura. Di sisi lain, ia mengekspos ketergantungan pasar Indonesia pada investor ritel kecil.
Data domestik menunjukkan pola serupa:
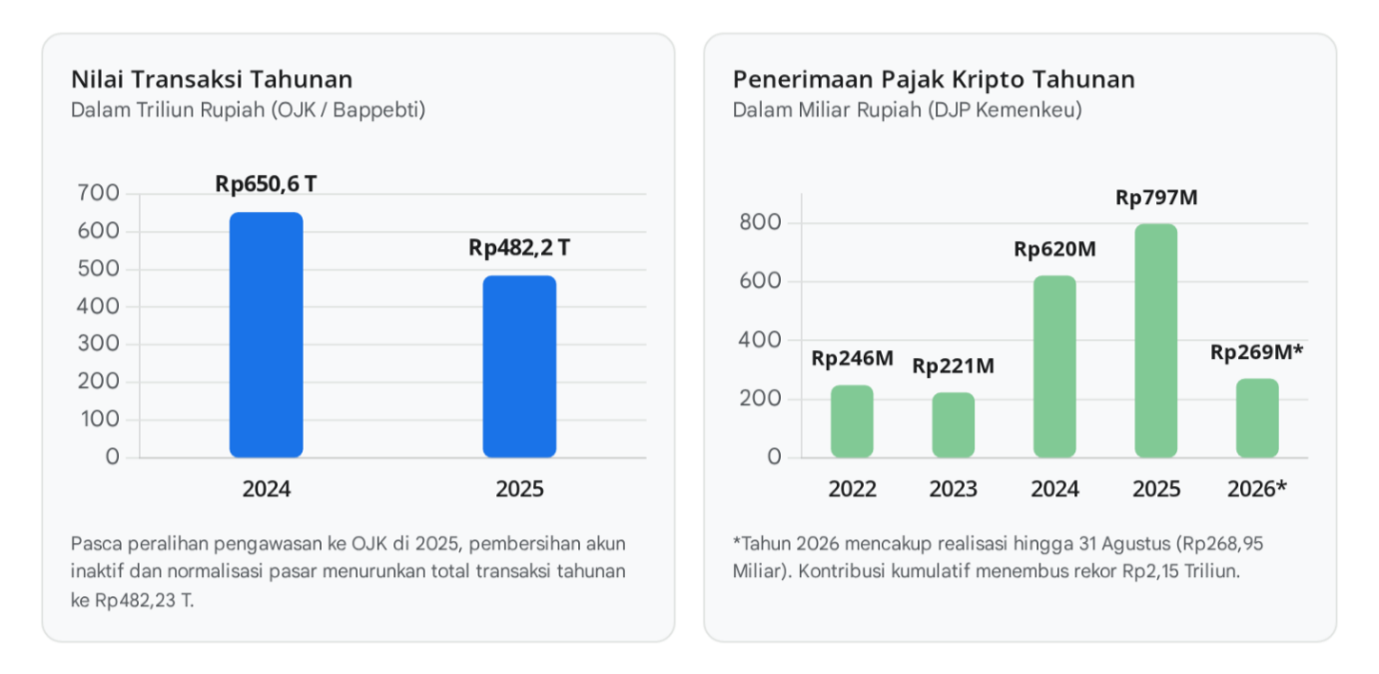
- 2024: nilai transaksi Rp650,61 triliun dengan 22,1 juta pelanggan terdaftar (November 2024).
- 2025: setelah pengawasan beralih dari Bappebti ke OJK, hanya konsumen terverifikasi KYC yang dihitung, yaitu 20,19 juta. Nilai transaksi turun ke Rp482,23 triliun (sekitar US$30 miliar).
- 2026: akun kembali naik ke 22,93–23,21 juta.
- Sekitar 60–70 persen investor tergolong pasif, dan transaksi aktif didominasi koin besar serta memecoin seperti USDT, BTC, DOGE, PEPE, dan XRP.
Peta Persaingan Industri Kripto Regional
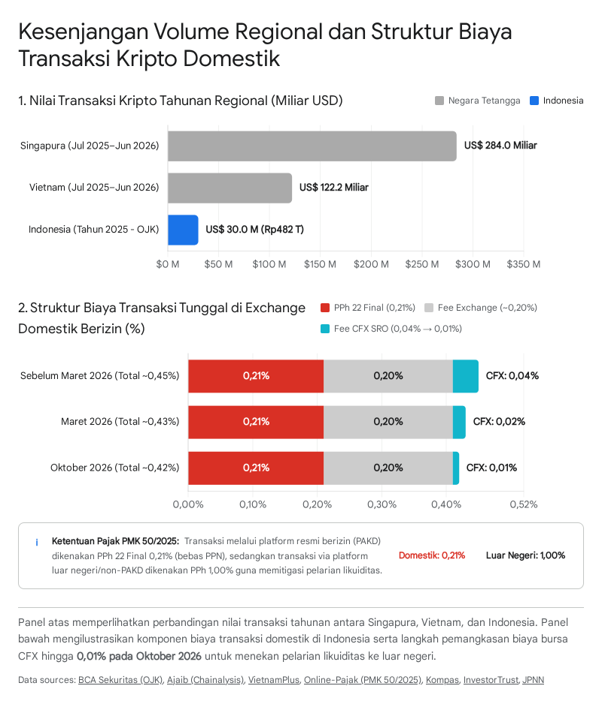
Menurut laporan Chainalysis 2026 Geography of Crypto (Juli 2025–Juni 2026), Indonesia terhimpit antara dominasi modal institusional Singapura dan agresivitas volume Vietnam. Berikut adalah peta pesaingan industri kripto Indonesia dan negara-negara di ASEAN:
| Negara | Volume Transaksi | Karakter & Arah Regulasi |
| Indonesia | Rp482,23 triliun (~US$30 miliar), 2025 | Ritel dan spot; transisi ke OJK & BI, RPOJK RWA digodok |
| Singapura | US$284 miliar (naik 55,4 persen) | Institusional (US$60 miliar), RWA; lisensi ketat MAS, Project Guardian |
| Vietnam | US$122,2 miliar | P2P dan DeFi; kripto dilegalkan, insentif blockchain dan AI |
| Thailand | Dominasi transaksi ritel kecil dan stablecoin lintas batas | Integrasi bank (KBank), pembayaran QR lintas negara (BLOOM) |
| India & AS | ~107 juta dan ~55 juta pemilik aset | Ritel dan institusi menyatu, termasuk ETF dan kustodian |
Nilai transaksi Vietnam sekitar empat kali lipat bursa legal Indonesia. Singapura, lewat Project Guardian (2022) bersama J.P. Morgan, DBS, OCBC, HSBC, dan Franklin Templeton, telah meluncurkan reksa dana pasar uang ter-tokenisasi untuk ritel dan obligasi korporasi ter-tokenisasi.
Penyebab Kesenjangan Industri Kripto Indonesia
Terdapat beberapa hal yang menjadi penyebab kesenjangan industri kripto Indonesia dibandingkan negara lain, mulai dari keterbatasan infrastruktur institusional, pajak yang dinilai memberatkan, sampai investor yang cenderung pasif. Berikut ini adalah penjelasannya:
1. Infrastruktur Institusional Masih Terbatas
Di Indonesia, perdagangan kripto masih berpusat pada jual-beli spot untuk investor ritel. Keterlibatan bank dan lembaga keuangan besar dalam produk berbasis blockchain masih sangat minim.
Bandingkan dengan Singapura, yang lewat Project Guardian sudah menggandeng J.P. Morgan, DBS, OCBC, HSBC, dan Franklin Templeton untuk meluncurkan reksa dana pasar uang dan obligasi ter-tokenisasi. Tanpa produk dan pemain institusional seperti ini, modal besar sulit masuk ke pasar domestik.
2. Pajak Transaksi yang Memberatkan
Sejak PMK 50/2025 berlaku pada 1 Agustus 2025, PPN kripto memang dihapus. Namun PPh Pasal 22 Final naik menjadi 0,21 persen dari nilai transaksi (1 persen jika lewat platform luar negeri), sehingga total beban pajak investor praktis tidak berubah.
Masalahnya, pajak ini dihitung dari nilai transaksi, bukan dari keuntungan. Jadi investor yang rugi tetap membayar pajak, termasuk saat menukar kripto ke kripto. Sebulan setelah aturan ini berlaku, nilai transaksi di tiga bursa lokal menyusut rata-rata sekitar 10 persen per bulan.
3. Total Biaya Transaksi Sempat Terlalu Mahal
Selain pajak, investor juga membayar biaya pedagang sekitar 0,20 persen dan biaya SRO bursa 0,04 persen. Kalau dijumlahkan, sekali transaksi di Indonesia sempat menyentuh 0,45 persen.
Bagi trader yang bertransaksi berkali-kali, biaya ini terasa berat. Akibatnya, banyak yang memilih pindah ke platform luar negeri dan likuiditas pun ikut keluar dari pasar domestik.
Bursa CFX sendiri sudah merespons dengan memangkas biaya bursa menjadi 0,01 persen per 1 Oktober 2026, dan nilai transaksinya naik tiga bulan berturut-turut hingga Rp22,1 triliun pada September 2026.
BACA JUGA: CFX Turunkan Fee Transaksi Crypto, Berlaku Mulai Maret 2026
4. Aturan Main Masih dalam Masa Transisi
Sejak 10 Januari 2025, pengawasan kripto berpindah dari Bappebti ke OJK dan Bank Indonesia. Statusnya pun berubah dari komoditas menjadi aset keuangan digital. Aturan baru terus bermunculan, seperti POJK 23/2025 yang memperluas cakupan ke derivatif kripto, UU 4/2026, dan PADK 3/2026.
Perubahan ini positif, tetapi masih menyisakan tumpang tindih antara rezim lama dan baru. Para akademisi menilai Indonesia perlu aturan khusus (lex specialis) dan keselarasan aturan antara OJK dan BI agar pelaku industri punya kepastian hukum.
5. Investor Banyak yang Pasif dan Spekulatif
Jumlah akun memang menembus 23 juta, tetapi sekitar 60-70 persen investor tergolong pasif. Transaksi aktif didominasi koin besar dan memecoin seperti USDT, BTC, DOGE, PEPE, dan XRP.
Artinya, banyaknya pengguna belum diikuti kedalaman pasar. Nilai transaksi tahunan justru turun dari Rp650,61 triliun (2024) menjadi Rp482,23 triliun (2025). Inilah inti dari kesenjangan industri kripto Indonesia, ramai pengguna, tetapi nilai dan kualitas transaksinya belum setara negara tetangga.
Peluang Tokenisasi RWA dan Stablecoin Rupiah
Kendati tertinggal dalam beberapa aspek, industri kripto Indonesia masih memiliki beberapa peluang yang menarik untuk digarap. Berikut adalah penjelasannya:
1. Tokenisasi Emas Fisik
Tokenisasi artinya mengubah aset nyata menjadi token digital di blockchain. Dalam model emas, emas fisik disimpan di lembaga penyimpanan seperti perusahaan pergadaian, lalu nilainya diwakili oleh token yang bisa dibeli investor.
Model bisnis ini sudah melewati uji coba Regulatory Sandbox OJK hingga Oktober 2026. Bagi investor, caranya lebih praktis dan modalnya bisa lebih terjangkau dibanding membeli emas batangan.
2. Tokenisasi Surat Utang Negara (SUN)
Surat Utang Negara juga bisa dibuat dalam bentuk token. Instrumen investasi yang biasanya terasa “mahal” dan rumit bisa dibeli dalam porsi kecil, sehingga lebih mudah dijangkau investor pemula.
Model ini termasuk yang sudah lolos Regulatory Sandbox OJK. Singapura sudah lebih dulu melangkah lewat reksa dana pasar uang ter-tokenisasi yang bisa diakses lewat aplikasi bank, dan Indonesia punya peluang serupa.
3. Tokenisasi Properti dan Kepemilikan Fraksional
Lewat skema kepemilikan fraksional, investor ritel bisa membeli sebagian kecil dari properti atau instrumen bernilai tinggi tanpa harus punya modal besar. Yang diperjualbelikan adalah hak manfaat properti tersebut.
Di sisi lain, sektor riil mendapat alternatif sumber pembiayaan baru. OJK memproyeksikan potensi pasar tokenisasi aset di Indonesia mencapai Rp250-260 triliun dalam lima tahun ke depan.
BACA JUGA: OJK Ungkap Potensi Tokenisasi Aset Indonesia Capai Rp260 Triliun
4. Stablecoin Rupiah untuk Remitansi dan Perdagangan Lintas Negara
Stablecoin adalah kripto yang nilainya dipatok ke aset stabil, dalam hal ini Rupiah. Karena nilainya tidak banyak berubah, stablecoin cocok untuk membayar dan mengirim uang antarnegara dengan biaya lebih murah.
Potensinya besar, di kawasan Asia Tengah, Selatan, dan Oseania, penggunaan stablecoin lintas negara mencapai 3,2 kali lipat transaksi domestik. Dengan volume ekspor-impor dan remitansi yang besar di Asia Tenggara, stablecoin Rupiah yang patuh regulasi bisa memangkas biaya transaksi regional.
5. Kepastian Aturan
Semua peluang di atas bergantung pada aturan yang jelas. OJK sedang menyusun RPOJK Tokenisasi Aset Nyata yang mengatur kepemilikan fraksional, validasi aset, dan penyimpanan oleh lembaga kustodian. Di sisi stablecoin, OJK dan BI perlu merumuskan agar stablecoin Rupiah bisa berjalan berdampingan dengan Rupiah Digital (CBDC) milik BI.
Kalau aturan ini rampung, investor mendapat perlindungan hukum yang lebih kuat, dan Indonesia punya peluang nyata untuk mempersempit kesenjangan dengan Singapura dan Vietnam.
Bagaimana Nasib Industri Kripto Indonesia Kedepannya?
Kesenjangan industri kripto Indonesia bukan soal jumlah pengguna, melainkan kedalaman nilai pasar, infrastruktur institusional, dan efisiensi regulasi. Dengan pajak yang lebih adil, biaya transaksi yang kompetitif, dan percepatan aturan tokenisasi RWA, Indonesia berpeluang bertransformasi dari pasar ritel menjadi pusat gravitasi ekonomi digital Asia Tenggara.
Mau belajar crypto dan blockchain lebih lanjut? Yuk, pelajari selengkapnya hanya di Blockchain Media Indonesia! [msn]
Disclaimer: Konten di Blockchainmedia.id hanya bersifat informatif, bukan nasihat investasi atau hukum. Segala keputusan finansial sepenuhnya tanggung jawab pembaca.