
Kalau kamu mulai tertarik dengan dunia kripto, kamu pasti sudah sering mendengar stablecoin seperti USDT dan USDC. Kini bank-bank besar dunia ikut masuk lewat tokenized deposits, yaitu uang bank yang bisa bergerak di rel digital. Sekilas keduanya terlihat mirip, tetapi cara kerja, risiko, dan penggunanya sangat berbeda. Memahami perbedaan tokenized deposits dan stablecoin akan membantumu membaca arah masa depan uang digital dengan lebih jernih.
BACA JUGA: Cara Kerja CFD Trading dan Perbedaan CFD dengan Futures
Apa Itu Tokenized deposits?
Melansir laman Quicknode, tokenized deposits adalah simpanan bank komersial yang direpresentasikan sebagai token digital dan dicatat di blockchain atau buku besar bersama. Bank penerbit tetap berutang jumlah uang yang sama kepada nasabah, sehingga yang berubah hanyalah cara simpanan itu dicatat dan dipindahkan. Sederhananya, tokenized deposits adalah versi digital dari saldo rekening bankmu.
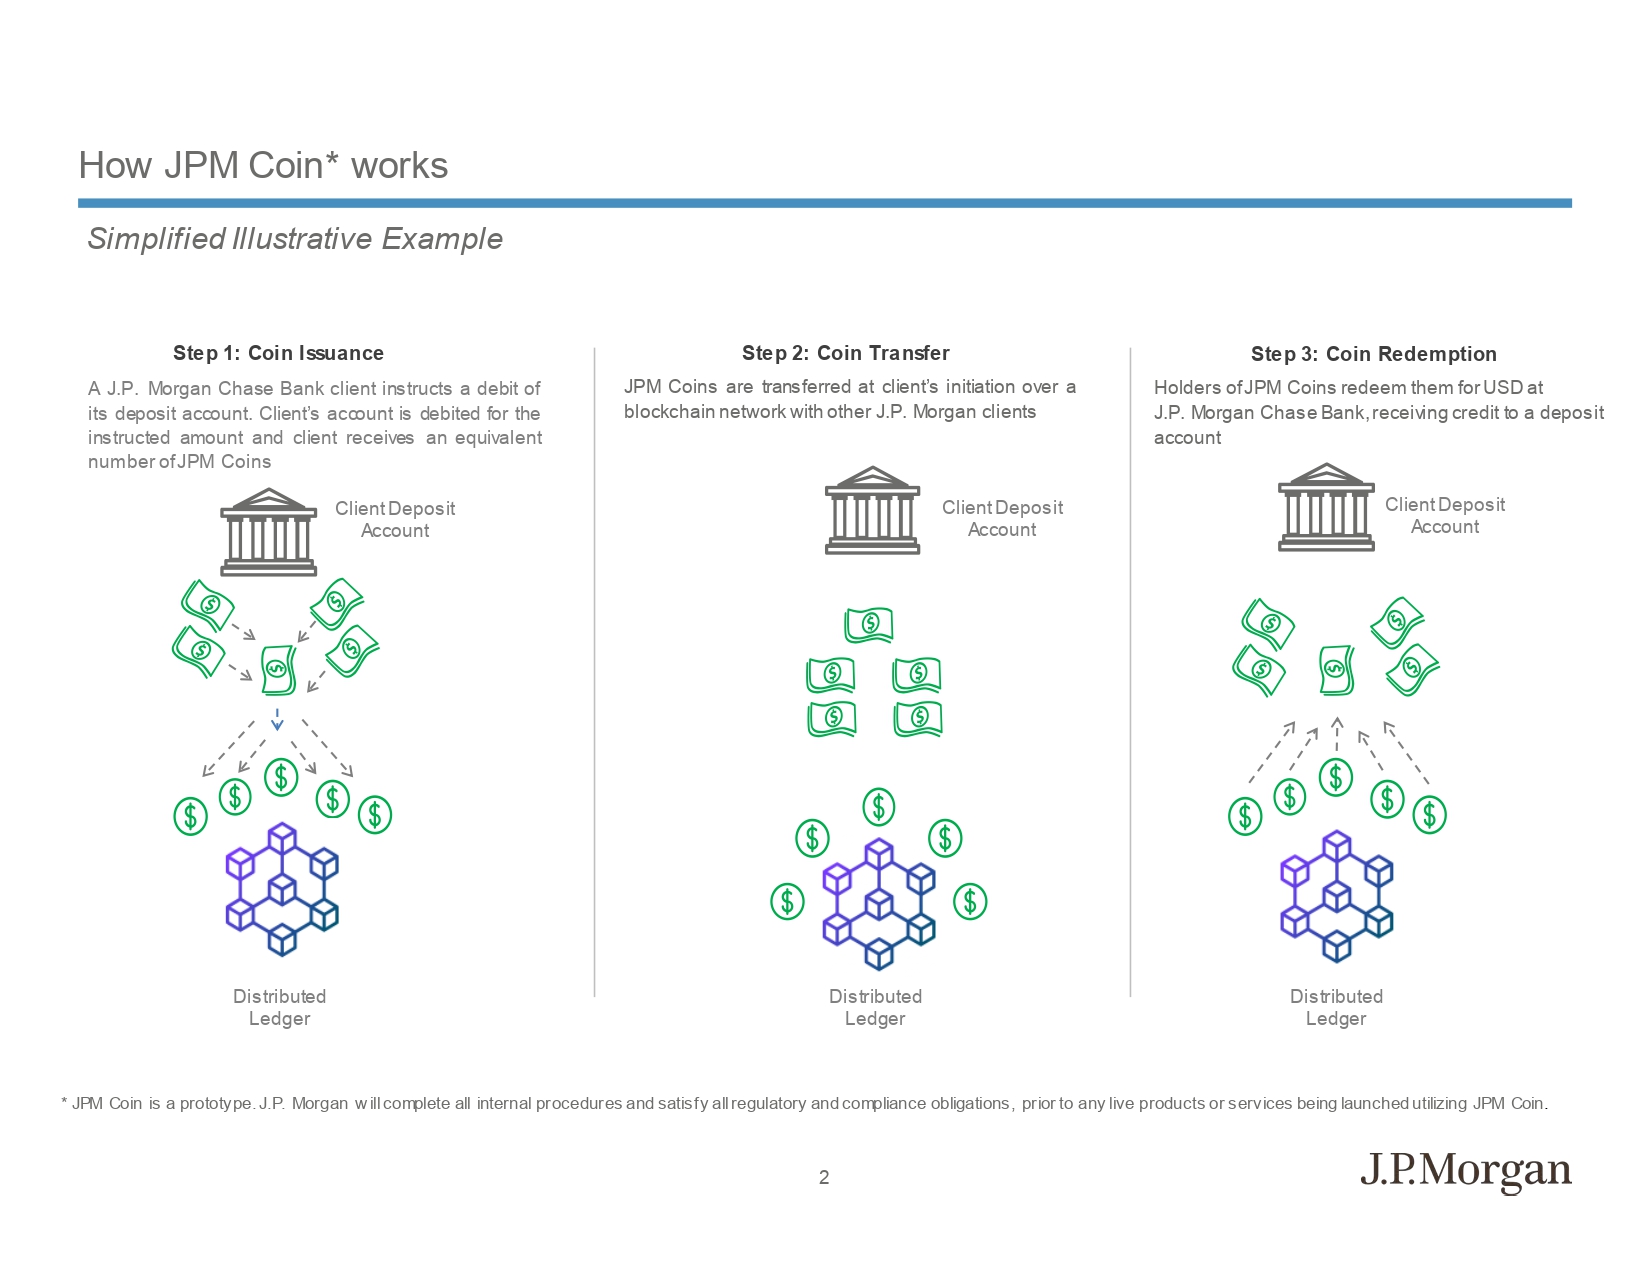
Prosesnya melewati empat tahap namun bisa berbeda-beda tergantung perbankan penerbit, yaitu penerbitan, transfer, penyelesaian, dan penebusan. Saat nasabah menyimpan uang di bank, bank menerbitkan token yang mewakili simpanan itu. Token kemudian dikirim ke pihak lain yang disetujui bank dan transaksinya langsung tercatat di buku besar.
Untuk transfer antarbank, penyelesaian tetap membutuhkan uang bank sentral atau mekanisme setara. Saat nasabah ingin menarik dana, token ditukar kembali menjadi uang biasa di bank.
Beberapa bank sudah menjalankannya. JPM Coin (JPMD) milik JPMorgan telah aktif untuk klien institusional dan diperluas ke Ethereum pada 19 Oktober 2026, sementara Citi Token Services dan HSBC Tokenised Deposit Service juga sudah beroperasi di sejumlah negara.
Sementara itu, riset Federal Reserve Bank of Dallas menyebut bank komersial mulai menjajaki tokenized deposits untuk meningkatkan efisiensi pembayaran bagi nasabah ritel maupun institusi.
Cara Tokenized deposits Menghasilkan Uang untuk Bank
Melansir laman Quicknode, tokenized deposits tidak menciptakan uang baru dan tidak otomatis menambah imbal hasil. Bank tetap mencari untung dari cara lamanya, yaitu menyalurkan atau menginvestasikan dana simpanan sambil membayar bunga yang lebih rendah kepada nasabah.
Nilai tambah tokenisasi ada pada tiga hal, yaitu menahan dana nasabah agar tidak pindah ke stablecoin non-bank, menekan biaya operasional lewat pencatatan bersama dan penyelesaian otomatis, serta membuka layanan baru seperti pembayaran bersyarat dan pengelolaan kas otomatis.
BACA JUGA: Begini Cara Tether Untung Rp160 Triliun dari “Mencetak” USDT!
Tentu ada harga yang harus dibayar, yakni biaya membangun jaringan token, menjaga kepatuhan, dan menyambungkannya ke sistem akuntansi bank.
Bandingkan dengan penerbit stablecoin. Quicknode memberi contoh stablecoin senilai US$1 miliar yang didukung cadangan berimbal hasil 4 persen per tahun, sehingga menghasilkan sekitar 40 juta dolar AS per tahun sebelum dikurangi biaya. Karena sebagian besar stablecoin tidak membayar bunga kepada pemegangnya, penerbit bisa menyimpan mayoritas hasil cadangan tersebut.
Perbedaan Tokenized Deposits dan Stablecoin yang Perlu Kamu Pahami
Meski terkadang dikira mirip, terdapat beberapa perbedaan tokenized deposits dan stablecoin yang perlu kamu pahami sebelum memlihnya. Berikut adalah penjelasannya
1. Penerbit Tokenized deposits Adalah Bank Komersial
Tokenized deposits diterbitkan oleh bank komersial berlisensi. Stablecoin diterbitkan oleh perusahaan atau entitas yang memenuhi ketentuan penerbitan stablecoin, yang bisa berupa penerbit non-bank atau anak usaha bank. Jadi, siapa yang menerbitkan menentukan seberapa ketat aturan yang mengikat dan siapa yang bertanggung jawab kalau terjadi masalah.
2. Bentuk Kepemilikan Tokenized deposits Berupa Simpanan
Tokenized deposits merepresentasikan simpanan nasabah di bank, sehingga pemegangnya memiliki klaim langsung kepada bank penerbit. Stablecoin adalah token digital dengan hak dan mekanisme penukaran yang mengikuti struktur penerbitnya. Artinya, klaim pemegang stablecoin adalah klaim penebusan kepada penerbit, bukan klaim atas rekening di bank.
3. Sumber Dukungan Nilai Tokenized deposits Bergantung pada Bank
Nilai tokenized deposits bergantung pada kewajiban dan kondisi keuangan bank penerbit. Pada stablecoin, nilai bergantung pada cadangan, jaminan, atau mekanisme stabilisasi yang digunakan.
Cadangan stablecoin yang umum berupa kas dan surat utang pemerintah jangka pendek. Bagi pemula, ini berarti kamu menilai kesehatan bank pada tokenized deposits, dan kualitas cadangan pada stablecoin.
4. Akses Pengguna Tokenized deposits Lebih Terbatas
Melansir laman Quicknode, tokenized deposits umumnya hanya bisa dipakai oleh nasabah atau pihak yang diizinkan bank. Stablecoin umumnya dapat dikirim melalui jaringan blockchain yang didukung tanpa harus menjadi nasabah bank penerbit. Siapa pun yang memiliki wallet kompatibel bisa menerimanya, kapan saja.
5. Infrastruktur Jaringan Tokenized deposits Cenderung Tertutup
Tokenized deposits umumnya berjalan di jaringan dengan akses terkontrol atau permissioned ledger, tempat hanya peserta terverifikasi yang bisa ikut. Banyak stablecoin justru memakai blockchain publik yang memungkinkan partisipasi lebih terbuka.
Konsekuensinya, likuiditas stablecoin tersebar di banyak blockchain, sedangkan tokenized deposits sebagian besar beroperasi di dalam jaringan masing-masing bank.
6. Mekanisme Penukaran Tokenized deposits Melalui Bank
Penarikan atau penukaran tokenized deposits dilakukan lewat bank sesuai ketentuan simpanan. Pada stablecoin, penukaran bergantung pada penerbit, kelayakan pengguna, dan mekanisme pasar sekunder.
Menurut Quicknode, penukaran langsung ke penerbit biasanya hanya tersedia untuk pelanggan institusional, sehingga kebanyakan pemegang ritel menjualnya di bursa.
BACA JUGA: RedCoin Resmi Jadi Nama Stablecoin HSBC, Ini Sejumlah Keunggulannya!
7. Perlindungan Hukum Tokenized deposits Bisa Lebih Kuat
Melansir laman Quicknode, tokenized deposits dapat memenuhi syarat perlindungan simpanan bank, tergantung yurisdiksi dan struktur produknya. Stablecoin tidak otomatis memperoleh perlindungan asuransi simpanan bank.
SoFi memberi contoh di Amerika Serikat, tempat simpanan yang ditokenisasi berpotensi tetap diasuransikan FDIC dan menghasilkan bunga selama masih berada di dalam sistem perbankan. Aturan di tiap negara berbeda, jadi selalu cek ketentuan di negaramu.
8. Penggunaan Utama Tokenized deposits Fokus pada Institusi
Tokenized deposits banyak dipakai untuk pembayaran institusional, pengelolaan kas perusahaan, dan transaksi antar bank. Stablecoin lebih sering dipakai untuk perdagangan kripto, pembayaran lintas negara, dan transaksi DeFi. Quicknode mencatat nilai stablecoin yang beredar sekitar US$302 miliar per Oktober 2026, yang menunjukkan jangkauannya sudah sangat luas.
9. Model Ekonomi Penerbit Tokenized deposits Menyatu dengan Perbankan
Pada tokenized deposits, model ekonomi menyatu dengan bisnis bank, termasuk menghimpun simpanan dan menyalurkan kredit. Pada stablecoin berbasis cadangan, pendapatan penerbit dapat berasal dari imbal hasil aset cadangan dan layanan terkait. Poin penting lainnya, bank boleh meminjamkan sebagian simpanan, sedangkan penerbit stablecoin berbasis cadangan menahan dana nasabah sebagai cadangan.
10. Risiko Utama Tokenized deposits dan Stablecoin Berbeda
Risiko utama tokenized deposits mencakup risiko kredit bank, operasional, teknologi, dan keterbatasan jaringan. Risiko stablecoin lebih beragam, yaitu risiko cadangan, depeg atau harga lepas dari patokan, likuiditas pasar, penerbit, smart contract, dan jaringan blockchain.
Dalam pidatonya di Jackson Hole pada 28 Agustus 2026, General Manager BIS Pablo Hernández de Cos menekankan bahwa tokenized deposits beroperasi dalam sistem perbankan dua tingkat yang sudah dikenal, berbeda dengan stablecoin. Meski begitu, tidak ada yang bebas risiko, karena keduanya tetap bergantung pada penyelesaian yang andal, likuiditas, dan perlindungan hukum.
Perkembangan Terkait di Indonesia
Di Indonesia, Bank Indonesia menjalankan Project Garuda untuk menjajaki Rupiah Digital, yaitu mata uang digital bank sentral yang hanya dapat diterbitkan oleh Bank Indonesia. Itu berbeda dari tokenized deposits karena yang menerbitkan adalah bank sentral, bukan bank komersial.
Gubernur BI Perry Warjiyo juga menyampaikan rencana stablecoin nasional yang didukung rupiah digital dan surat berharga negara, dengan tahap percontohan berlanjut hingga 2026.
Jadi, Mana yang Akan Memimpin Masa Depan Uang Digital?
Singkatnya, tokenized deposits unggul dalam integrasi perbankan, perlindungan hukum, dan penyelesaian antarbank, sedangkan stablecoin unggul dalam jangkauan terbuka, kecepatan lintas jaringan, dan pemakaian di ekosistem DeFi. Quicknode memperkirakan keduanya akan hidup berdampingan, dengan pilihan terbaik bergantung pada kebutuhan transaksi.
Mau belajar crypto dan blockchain lebih lanjut? Yuk, pelajari selengkapnya hanya di Blockchain Media Indonesia! [msn]
Disclaimer: Konten di Blockchainmedia.id hanya bersifat informatif, bukan nasihat investasi atau hukum. Segala keputusan finansial sepenuhnya tanggung jawab pembaca.